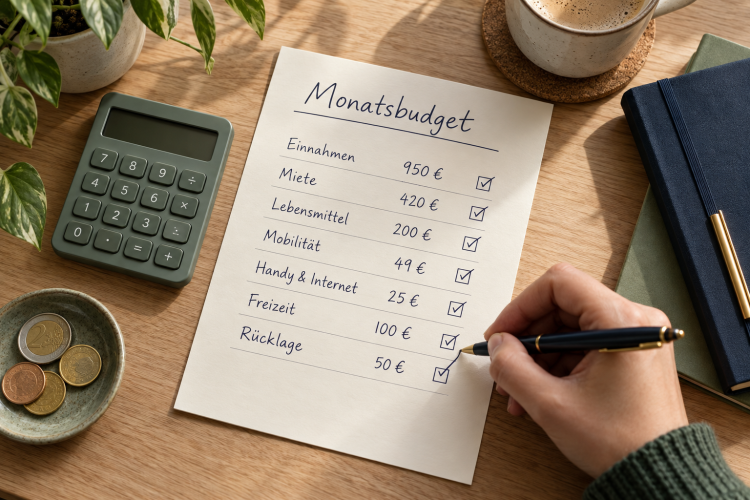
Ein Studium eröffnet viele neue Möglichkeiten – bringt aber auch finanzielle Verantwortung mit sich. Miete, Lebensmittel, Semesterbeitrag, Lernmaterialien und Freizeit müssen mit den verfügbaren Einnahmen zusammenpassen. Wer zum ersten Mal den eigenen Haushalt organisiert, fragt sich deshalb oft: Wie viel Geld brauche ich im Monat, und wie verhindere ich, dass am Monatsende nichts mehr übrig ist?
Die gute Nachricht: Ein Budget für Studierende muss weder kompliziert noch besonders streng sein. Schon eine übersichtliche Aufstellung der Einnahmen und Ausgaben hilft dabei, Kosten besser einzuschätzen und finanzielle Engpässe früh zu erkennen. Mit den folgenden Schritten kannst du dein Studentenbudget planen und an deinen Studienalltag anpassen.
Warum ein Budget im Studium hilfreich ist
Im Studium verändert sich die finanzielle Situation häufig. Vielleicht ziehst du von zu Hause aus, beginnst einen Nebenjob oder erhältst erstmals BAföG. Gleichzeitig kommen neue regelmäßige Ausgaben hinzu – etwa Miete, Strom, Internet oder der Semesterbeitrag.
Ohne eine Übersicht kann es schwierig sein, den Überblick zu behalten. Kleine Beträge für Snacks, Lieferdienste oder spontane Einkäufe fallen einzeln kaum auf, können sich über den Monat aber summieren. Ein Budget macht sichtbar, wohin dein Geld fließt. Es hilft dir, Ausgaben einzuschätzen, Prioritäten zu setzen und Geld für vorhersehbare Kosten zurückzulegen.
Dabei geht es nicht darum, auf alles zu verzichten. Eine realistische Planung soll dir ermöglichen, deine Ausgaben bewusst zu verteilen – einschließlich Freizeit und persönlicher Wünsche.
Schritt 1: Monatliche Einnahmen auflisten
Beginne mit einer Übersicht über dein monatlich verfügbares Geld. Dazu können gehören:
- BAföG oder andere Förderleistungen
- Unterstützung durch Eltern oder Angehörige
- Gehalt aus einem Nebenjob
- Stipendium
- Kindergeld, sofern es dir zur Verfügung steht
- Ersparnisse, die du regelmäßig für deinen Lebensunterhalt nutzt
Trage bei einem Nebenjob möglichst den Betrag ein, der dir tatsächlich ausgezahlt wird. Schwankt dein Einkommen von Monat zu Monat, kalkuliere vorsichtig mit einem realistischen Durchschnitt. Plane unregelmäßige Geldgeschenke oder einmalige Einnahmen besser nicht fest für laufende Kosten ein.
So bekommst du eine verlässlichere Grundlage für deine Planung. Ein Budget funktioniert am besten, wenn du mit Geld rechnest, das dir tatsächlich regelmäßig zur Verfügung steht.
Schritt 2: Feste und variable Ausgaben unterscheiden
Als Nächstes sammelst du deine Ausgaben. Eine hilfreiche Einteilung besteht aus festen und variablen Kosten.
Feste Ausgaben fallen regelmäßig an und verändern sich kurzfristig meist wenig. Dazu zählen zum Beispiel:
- Miete und Nebenkosten
- Strom
- Internet und Mobilfunk
- Versicherungsbeiträge
- Abos und Mitgliedschaften
- Rücklagen für den Semesterbeitrag
Variable Ausgaben unterscheiden sich von Monat zu Monat. Typische Beispiele sind:
- Lebensmittel und Getränke
- Mensa, Café oder Lieferdienst
- Kleidung
- Freizeit, Kultur und Sport
- Fahrten und zusätzliche Mobilität
- Bücher, Schreibwaren und andere Lernmittel
Sieh dir dafür Kontoauszüge und Zahlungsübersichten der vergangenen Monate an. So erkennst du auch Kosten, die leicht übersehen werden – beispielsweise jährliche Versicherungsbeiträge oder selten genutzte Abonnements.
Schritt 3: Unregelmäßige Kosten monatlich einplanen
Nicht jede Rechnung kommt jeden Monat. Trotzdem sollten seltene Ausgaben in deinem Budget auftauchen. Dazu gehören beispielsweise der Semesterbeitrag, Lernmaterialien, Reparaturen oder eine Reise nach Hause.
Wenn du die ungefähre Höhe und den Zeitraum kennst, kannst du den Betrag auf einzelne Monate verteilen. Kostet eine vorhersehbare Anschaffung beispielsweise 120 Euro und möchtest du sie in sechs Monaten bezahlen können, wären dafür monatlich 20 Euro zurückzulegen.
Das Prinzip hilft auch bei Kosten, die nur einmal oder zweimal jährlich anfallen. Statt die gesamte Summe im Fälligkeitsmonat aufzubringen, planst du kleine Rücklagen ein. So wird dein Studentenbudget gleichmäßiger und überraschende Belastungen lassen sich besser abfedern.
Schritt 4: Ein realistisches Wochenbudget berechnen
Ziehe deine festen Ausgaben und geplanten Rücklagen von deinen monatlichen Einnahmen ab. Der verbleibende Betrag steht für variable Ausgaben zur Verfügung.
Teilst du diesen Betrag durch vier, erhältst du einen groben Wochenrichtwert. Damit kannst du beim Einkaufen oder bei Freizeitaktivitäten leichter einschätzen, wie viel Spielraum noch vorhanden ist.
Ein Wochenbudget ist keine starre Grenze. In einer Woche können höhere Kosten anfallen, während du in einer anderen weniger ausgibst. Wichtig ist, die Entwicklung über den gesamten Monat im Blick zu behalten und die Planung bei Bedarf anzupassen.
Sparen im Studium: Wo sich Kosten prüfen lassen
Die größten Sparmöglichkeiten hängen von deiner individuellen Situation ab. Häufig lohnt es sich, zuerst die regelmäßig anfallenden Kosten zu überprüfen.
Wohnkosten vergleichen
Die Miete ist für viele Studierende ein bedeutender monatlicher Posten. Je nach Studienort und persönlicher Situation können ein Zimmer im Studierendenwohnheim, eine Wohngemeinschaft oder das Wohnen bei den Eltern unterschiedlich gut passen. Vergleiche dabei nicht nur die Kaltmiete, sondern auch Nebenkosten, Strom, Internet und mögliche Fahrtkosten.
Einkäufe planen
Ein einfacher Essensplan für die Woche kann helfen, gezielter einzukaufen und weniger Lebensmittel wegzuwerfen. Mit Einkaufsliste und festem Budget fällt es oft leichter, spontane Zusatzkäufe zu vermeiden. Wer häufiger selbst kocht, kann außerdem besser einschätzen, welche Ausgaben für Lebensmittel tatsächlich anfallen.
Verträge und Abos durchsehen
Prüfe regelmäßig, ob du alle laufenden Verträge noch nutzt. Ein nicht mehr benötigtes Abo oder ein Tarif, der nicht zu deinem Verbrauch passt, kann Monat für Monat Geld kosten. Beachte bei Änderungen die Vertragsbedingungen und Kündigungsfristen.
Vergünstigungen nutzen
Viele Einrichtungen bieten Studierenden Ermäßigungen an – zum Beispiel bei Kulturangeboten, Sport, Software oder öffentlichen Einrichtungen. Welche Angebote verfügbar sind, unterscheidet sich je nach Stadt und Anbieter. Ein Blick auf die Webseiten der Hochschule, des Studierendenwerks und des AStA kann sich lohnen.
Haushaltsbuch oder Budget-App: Welche Methode passt zu dir?
Du kannst dein Budget auf verschiedene Arten verwalten. Manche Studierende nutzen eine einfache Tabelle, andere schreiben ihre Ausgaben in ein Notizbuch oder verwenden eine App. Auch die monatliche Übersicht im Onlinebanking kann beim Nachvollziehen der Ausgaben helfen.
Entscheidend ist nicht das Werkzeug, sondern dass du es regelmäßig nutzt. Notiere zunächst für einige Wochen auch kleinere Ausgaben. Danach kannst du prüfen, welche Kategorien mehr Geld beanspruchen als erwartet und ob dein Wochenbudget realistisch ist.
Achte bei digitalen Angeboten darauf, welche Daten die jeweilige App erhebt und ob du deine Bankdaten wirklich verknüpfen möchtest. Eine Tabelle ohne Verbindung zum Bankkonto reicht für viele bereits aus.
Rücklagen bilden – auch mit kleinem Budget
Ein finanzieller Puffer kann helfen, notwendige Ausgaben zu bezahlen, ohne sofort auf einen Kredit oder Dispokredit zurückgreifen zu müssen. Wie viel du zurücklegen kannst, hängt von deinen Einnahmen und Fixkosten ab. Auch ein kleiner regelmäßiger Betrag ist ein Anfang.
Lege Rücklagen möglichst getrennt von deinem alltäglichen Ausgabegeld ab. So kannst du besser erkennen, welcher Betrag für spontane Käufe gedacht ist und welcher für kommende Rechnungen oder unerwartete Kosten reserviert bleibt.
Wenn du in einem Monat nichts zurücklegen kannst, bedeutet das nicht automatisch, dass deine Planung gescheitert ist. Prüfe zunächst, ob eine einmalige Ausgabe angefallen ist oder ob sich deine Einnahmen und Kosten verändert haben. Passe dein Budget anschließend an die neue Situation an.
Was tun, wenn das Geld nicht reicht?
Wenn deine festen Ausgaben dauerhaft höher sind als deine Einnahmen, solltest du frühzeitig handeln. Prüfe zuerst, ob du alle möglichen Einnahmequellen und Unterstützungsangebote berücksichtigt hast. Informationen zu BAföG, Stipendien und weiteren Finanzierungsmöglichkeiten erhältst du beim zuständigen Amt, bei deiner Hochschule oder beim Studierendenwerk.
Bei finanziellen Schwierigkeiten kann eine Sozial- oder Finanzierungsberatung weiterhelfen. Auch eine Schuldnerberatung kann eine Anlaufstelle sein, wenn Rechnungen offenbleiben oder sich Schulden aufbauen. Je früher du dir Unterstützung suchst, desto eher lassen sich gemeinsam nächste Schritte planen.
Checkliste: Das eigene Studierendenbudget aufstellen
Mit dieser kurzen Checkliste kannst du starten:
- Monatliche Einnahmen zusammentragen.
- Feste Kosten wie Miete und Verträge notieren.
- Variable Ausgaben für Essen, Freizeit und Lernmittel erfassen.
- Unregelmäßige Rechnungen auf einzelne Monate verteilen.
- Ein realistisches Wochenbudget festlegen.
- Ausgaben regelmäßig prüfen und die Planung bei Änderungen aktualisieren.
Ein gutes Budget für Studierende muss nicht perfekt sein. Es soll zu deinem Alltag passen und dir eine verlässliche Orientierung geben. Wenn du deine Einnahmen und Ausgaben kennst, kannst du bewusster entscheiden, wofür du dein Geld einsetzt – und besser planen, wenn im Studium unerwartete Kosten entstehen.